
Разблокировка неиспользуемого капитала в стабильных монетах
Токенизация акций стремительно превращается из нишевого эксперимента на блокчейне в фундаментальное структурное изменение в глобальной финансовой системе. По мере того как институциональные и розничные инвесторы все больше выражают недовольство устаревшей рыночной инфраструктурой, токенизированные акции завоевывают значительную долю рынка. По последним оценкам отрасли, глобальный рынок токенизированных акций оценивается почти в 6 миллиардов долларов, что свидетельствует о том, что этот многомиллиардный сектор достигает критической точки перелома на пути к массовому внедрению.
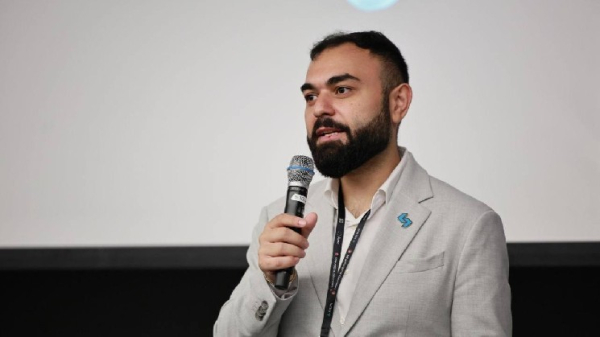
Помимо этих препятствий, Вугар Уси Заде, генеральный директор криптовалютной биржи MEXC, указывает на изменение динамики капитала и его полезности как на основные движущие силы этого сдвига. Он отмечает, что в блокчейн-кошельках находится более 300 миллиардов долларов в стабильных монетах, что по сути представляет собой капитал, стремящийся к инвестициям в традиционные активы, не выходя из криптовалютной экосистемы.
«Ограниченные часы торговли и препятствия при трансграничных транзакциях — это лишь видимые симптомы более глубокой проблемы», — сказал Уси Заде. «Основной движущей силой является изменение спроса. Токенизированные акции стали первым инструментом, позволяющим инвестировать этот капитал в активы, отличные от криптовалют, не выходя из экосистемы блокчейна. По сути, мы даем держателям активов, номинированных в долларах, возможность инвестировать в акции одним щелчком мыши».
Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении Наведите камеру телефона, чтобы установить 4,8 на основе 40 К оценок в App Store и Google Play
Этот спрос особенно очевиден в быстрорастущих технологических секторах. Недавние данные MEXC показали, что в сентябре шесть из десяти наиболее торгуемых токенизированных американских акций и ETF приходились на компании, занимающиеся искусственным интеллектом, на долю которых пришлось 59 % объема торгов в топ-10. Уси Заде объясняет этот огромный спрос сочетанием глобальных барьеров доступа и схожей психологии инвесторов.
«Наша пользовательская база состоит из людей со всего мира, преимущественно молодых пользователей, у которых зачастую отсутствует доступ к традиционным финансовым рынкам», — сказал Уси Заде. «Инвестор из Лагоса или Джакарты читает те же новости об ИИ, что и управляющий фондом из Коннектикута, но у них нет равных возможностей для покупки акций. Токенизация открывает этот доступ к рынку».
Он добавил, что первые пользователи криптовалют имеют схожий аппетит к риску и мировоззрение, что и ранние энтузиасты ИИ. «ИИ — это первая рыночная тема, которая оказалась столь же привлекательной для криптосообщества, как и сами криптовалюты».
Уси Заде ожидает, что этот интерес распространится на смежные секторы, в частности на оборонную, аэрокосмическую и энергетическую отрасли, а также на публичные компании, напрямую связанные с криптовалютной индустрией — такие как биржи, майнинговые компании и эмитенты стейблкоинов.
«Когда пользователь покупает токенизированную акцию криптовалютной компании на криптовалютной бирже, создается экосистема с замкнутым циклом — и именно в таких экосистемах ликвидность достигает максимальной глубины», — пояснил он.
Уси Заде также подчеркнул важность эффективности использования капитала, указав, что токенизированные акции обладают полезными свойствами, недоступными для традиционных счетов, — например, их можно использовать в качестве залога, добавлять в пулы ликвидности или включать в стратегии получения дохода.
Сопротивление со стороны корпораций и опасения по поводу рисков для бренда
Несмотря на то что токенизированные акции предлагают инвесторам явные преимущества, недоступные на традиционных платформах, они по-прежнему сталкиваются с сопротивлением. В последнем громком случае Amazon, Tesla, Netflix, SpaceX, SoFi Technologies и Lam Research присоединились к другим публичным компаниям, выразившим несогласие с планом OKXICE по токенизации акций. Почти 50 компаний выразили несогласие на включение в будущую платформу OKXICE, хотя ни одна из них не объяснила подробно, почему они отказались.
До этого генеральный директор AMC Адам Арон осудил токенизированные продукты Robinhood, привязанные к акциям AMC, а годом ранее Citadel Securities направила письмо в Комиссию по ценным бумагам и биржам (SEC), предупредив, что токенизированные акции могут фрагментировать ликвидность и вызвать путаницу среди инвесторов.
Несмотря на растущее сопротивление, Уси Заде считает, что корпоративные эмитенты не выступают против самой токенизации. Напротив, их колебания обусловлены риском для бренда — в частности, опасением того, что в случае провала неавторизованного токенизированного актива, носящего название их компании, общественное и регуляторное давление ляжет непосредственно на них.
«Они опасаются, что их имя будет ассоциироваться с продуктом, который они не разрабатывали, и что их обвинят, если цена синтетического «обертка» отклонится от цены базового актива. Хорошая новость заключается в том, что каждое из этих опасений вполне обосновано, и каждое из них можно устранить», — заявил генеральный директор MEXC в интервью Bitcoin.com News.
Он утверждает, однако, что интерес розничных инвесторов останется неизменным, поскольку они каждый день «голосуют» своими деньгами и уделяют мало внимания заявлениям эмитентов. С другой стороны, институциональные инвесторы, которые сегодня отказываются иметь дело с неавторизованными «обёртками», «просто ждут, когда появятся версии, одобренные эмитентами».
В попытке учесть опасения эмитентов Комиссия по ценным бумагам и биржам США (SEC) ввела механизм «исключения для инноваций». В соответствии с этим механизмом эмитенты должны быть уведомлены до того, как неаффилированные третьи стороны токенизируют их акции, и имеют право выразить возражение. Кроме того, торговые площадки сталкиваются с ограничениями в отношении допустимых акций и объемов торгов, а торговля должна быть приостановлена, когда торговля базовыми акциями приостанавливается на их основной бирже.
Хотя критики опасаются, что это право «вето» представляет собой структурную угрозу для ликвидности в цепочке, Уси Заде утверждает, что оно имеет как положительные, так и отрицательные последствия.
«В краткосрочной перспективе это приведет к фрагментации ликвидности, а в долгосрочной — узаконит её. Право вето, используемое как категорическое «нет», представляло бы угрозу, но эмитенты на самом деле не хотят говорить «нет» — они хотят контролировать, как их акции представлены в блокчейне», — сказал Уси Заде.
Создание мостов для токенов, одобренных эмитентами
Однако, по словам Уси Заде, чтобы не допустить использования эмитентами права вето, необходимо обеспечить полную прозрачность структуры токенизированных акций. Кроме того, платформы должны наладить канал взаимодействия с эмитентами до листинга и согласовать механизм преобразования сторонних «оберток» в токены, одобренные эмитентами.
Заглядывая в будущее, он прогнозирует быстрое масштабирование рынка по мере вхождения в эту сферу таких крупных игроков инфраструктуры, как Nasdaq, Нью-Йоркская фондовая биржа (ICE) и DTCC.
«К 2027 году я ожидаю, что объем этого рынка превысит 25 миллиардов долларов, и на нем будут работать как минимум 10 крупных эмитентов», — сказал Уси Заде. «В течение трех лет объем торговли токенизированными акциями на крупных биржах превысит объем спотовой торговли криптовалютами, поскольку потенциальная аудитория включает всех инвесторов в акции по всему миру».
Источник: cryptonews.net